
כמה הון עצמי צריך למשכנתא? כך קובע בנק ישראל
כל עסקת נדל"ן מורכבת משני מקורות מימון: המשכנתא שהבנק נותן, וההון העצמי שאתם מביאים מכיסכם. בנק ישראל קובע תקרה לשיעור המימון, כלומר לחלק שהבנק רשאי להלוות, וכל מה שמעבר לתקרה הזו חייב להגיע מכם. מכאן שהשאלה "כמה הון צריך למשכנתא" היא בעצם התמונה ההפוכה של אותה תקרה: ככל ששיעור המימון המרבי נמוך יותר, כך ההון העצמי הנדרש גבוה יותר.
העיקרון פשוט: אם הבנק מממן עד 75% משווי הדירה, אתם משלימים את ה-25% הנותרים. לכן, כדי לדעת כמה הון עצמי למשכנתא תצטרכו, מספיק להכיר שני נתונים, שווי הנכס וסטטוס הרוכש. השילוב ביניהם קובע את המספר המדויק, ואת זה בדיוק נפרק בהמשך.
מה אחוז הון עצמי למשכנתא לפי סוג הרוכש?
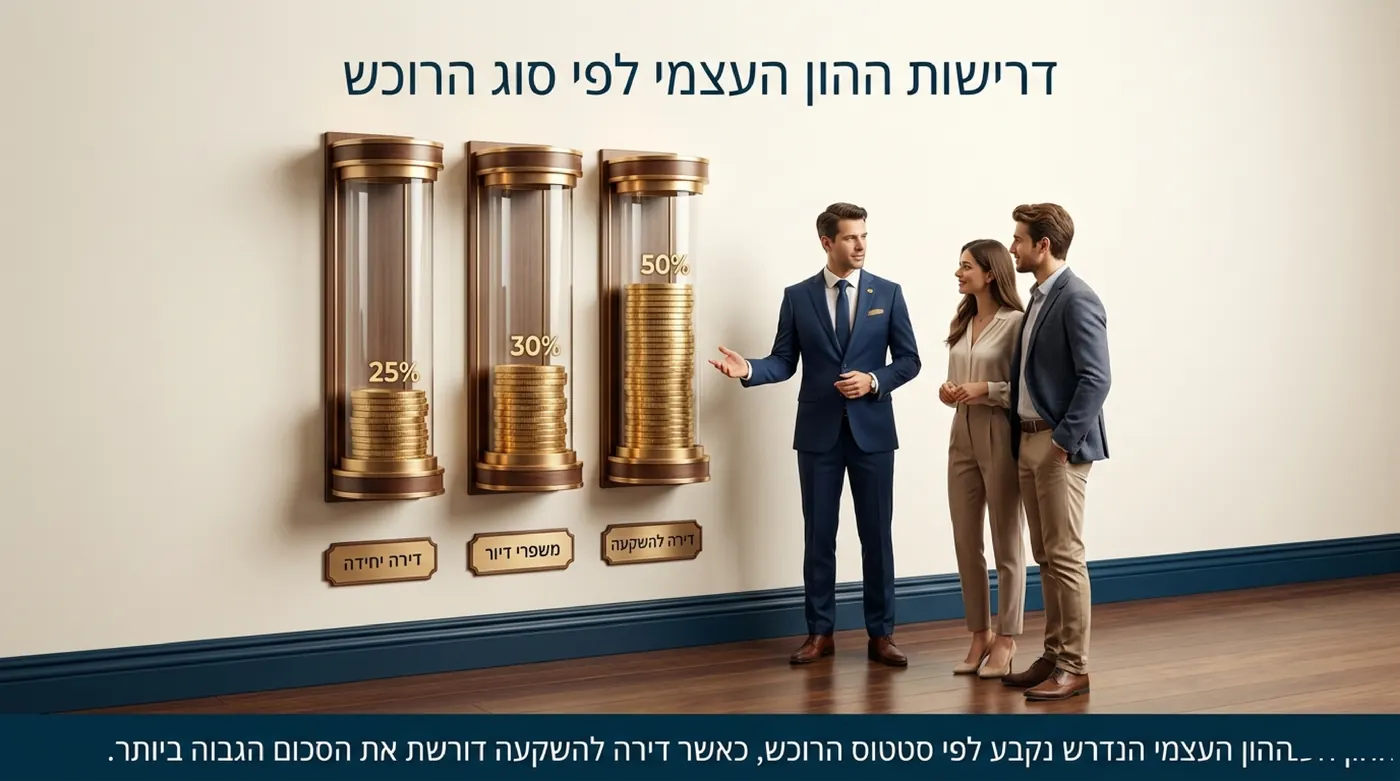
אין תשובה אחת לשאלה מה אחוז הון עצמי למשכנתא, הוא משתנה באופן מהותי לפי הפרופיל שלכם. בנק ישראל מגדיר שלוש קטגוריות עיקריות (ומסלול מיוחד למחיר למשתכן), וכל אחת מהן קובעת כמה אחוז הון עצמי צריך למשכנתא. הנה התמונה המלאה:
| סטטוס הרוכש | מימון מרבי | הון עצמי נדרש |
|---|---|---|
| דירה יחידה / ראשונה | עד 75% | 25% |
| משפר דיור | עד 70% | 30% |
| דירה להשקעה / נוספת | עד 50% | 50% |
| מחיר למשתכן / דירה בהנחה | עד 90% | 10% (מינ' ₪100,000) |
דירה ראשונה / יחידה, 25% הון עצמי
זהו המסלול הנוח ביותר. רוכש דירה יחידה יכול לקבל עד 75% מימון, כך שאחוז ההון העצמי למשכנתא עומד על 25% בלבד. על דירה בשווי 2,000,000 ש"ח, המשמעות היא הון עצמי של 500,000 ש"ח, לפני ההוצאות הנלוות.
משפר דיור, 30% הון עצמי
מי שכבר מחזיק בדירה ורוכש דירה חדשה במקומה מסווג כמשפר דיור. עבורו התקרה יורדת ל-70% מימון, כלומר 30% הון עצמי. ופה תשימו לב, המעמד הזה מותנה במכירת הדירה הקודמת בתוך פרק הזמן שנקבע בחוק, אחרת העסקה עלולה להיחשב כרכישת דירה נוספת על כל המשתמע מכך.
דירה להשקעה, 50% הון עצמי
כאן אחוז ההון העצמי למשכנתא קופץ משמעותית: משקיע שרוכש דירה נוספת מוגבל ל-50% מימון בלבד, ולכן עליו להביא מחצית משווי הנכס מכספו. זהו הגורם שמכתיב במידה רבה את גודל תיק ההשקעות שאפשר לבנות, ולכן משקיעים חייבים לתכנן את התזרים בקפידה.
הון עצמי למשכנתא מחיר למשתכן: המסלול עם ההון הנמוך ביותר
מסלול מחיר למשתכן (ותוכניות "דירה בהנחה" הדומות לו) הוא חריג משמח בכל הנוגע להון עצמי למשכנתא. מכיוון שהזוכים רוכשים את הדירה במחיר מוזל משמעותית משווי השוק, בנק ישראל מאפשר שיעור מימון גבוה במיוחד, עד 90%, המחושב ביחס לשווי השוק של הדירה ולא רק למחיר החוזה המוזל. בפועל, זה אומר שההון העצמי הנדרש יורד לכ-10% בלבד.
יש כאן סייג אחד חשוב: קיימת רצפה של 100,000 ש"ח הון עצמי שהזוכה חייב להביא מכספו, גם אם 10% ממחיר הדירה נמוכים מכך. כך, על דירת מחיר למשתכן זולה יחסית, ההון ההתחלתי לא ירד מתחת לרף הזה. עבור זוגות צעירים רבים, המסלול הזה הוא ההבדל בין "אין לנו מספיק" לבין כניסה בפועל לשוק.
כמה הון עצמי צריך לדירה של 2 מיליון?
זו השאלה שאנשים באמת מקלידים בגוגל, ובצדק. אחוזים לא קונים דירה, שקלים כן. אז במקום להשאיר אתכם עם 25% ומחשבון ביד, הנה הרשת המלאה: כמה כסף צריך לשבת בחשבון שלכם, לפי שווי הנכס ולפי מי אתם בעיני הבנק.
| שווי הדירה | דירה ראשונה (25%) | משפר דיור (30%) | להשקעה (50%) |
|---|---|---|---|
| 1,200,000 ש"ח | 300,000 ש"ח | 360,000 ש"ח | 600,000 ש"ח |
| 1,600,000 ש"ח | 400,000 ש"ח | 480,000 ש"ח | 800,000 ש"ח |
| 2,000,000 ש"ח | 500,000 ש"ח | 600,000 ש"ח | 1,000,000 ש"ח |
| 2,500,000 ש"ח | 625,000 ש"ח | 750,000 ש"ח | 1,250,000 ש"ח |
| 3,000,000 ש"ח | 750,000 ש"ח | 900,000 ש"ח | 1,500,000 ש"ח |
תסתכלו רגע על השורה של שני המיליון, כי היא הנפוצה ביותר. הפער בין רוכש דירה ראשונה למשקיע הוא חצי מיליון שקל על אותו נכס בדיוק. אותה דירה, אותו מוכר, אותו יום, ורק הסטטוס שלכם מזיז את הסכום שאתם צריכים להביא.
ועכשיו האזהרה שחייבת להיצמד לטבלה הזו. המספרים כאן הם החלק של הבנק בלבד, והם לא כוללים שקל אחד ממס הרכישה, מעורך הדין, מהתיווך או מהמעבר עצמו. את אלה תצטרכו להביא מאותו חשבון, ובהמשך נפרק בדיוק כמה זה מוסיף.
ואם כבר יש לכם דירה, מאיפה מגיע ההון לשנייה?
משפרי דיור מגיעים אליי בטוחים שהם במצב הכי טוב בשוק, ובמובן מסוים הם צודקים. יש להם נכס, יש להם הון, ובנק ישראל מרשה להם מימון של עד 70%. הבעיה היא לא הסכום. הבעיה היא העיתוי.
ההון העצמי שלכם יושב בתוך קירות. כדי להוציא אותו צריך למכור, וכדי למכור צריך לדעת לאן עוברים, וכדי לדעת לאן עוברים צריך לקנות. על הנייר זה נראה כמו לולאה סגורה, ובפועל רוב האנשים פותרים אותה בדרך אחת: הם קונים לפני שמכרו, ואז חסר להם הכסף בדיוק בין שני התאריכים.
הפער הזה הוא הסיפור האמיתי של משפרי דיור. דירה חדשה ב-2,400,000 ש"ח דורשת 720,000 ש"ח הון עצמי, ואם 600,000 מתוכם עדיין תקועים בדירה הישנה, אתם צריכים למצוא איך לגשר על התקופה. הבנקים מציעים לזה פתרונות ביניים, וכולם עולים כסף וכולם נגמרים בתאריך.
ויש כאן עוד שכבה שאנשים מגלים מאוחר מדי. הסיווג שלכם מול הבנק תלוי בכך שהדירה הישנה באמת נמכרת. מי שמתחייב למכור ולא עומד בזה עלול למצוא את עצמו מסווג כמשקיע, וזה קופץ מ-30% הון עצמי ל-50%. במקביל רצה שעון נפרד לגמרי בצד של מס הרכישה, עם חלון זמן משלו, ופירטנו אותו במדריך מס רכישה על דירה שנייה. שני השעונים לא מסונכרנים, ואת שניהם צריך לנהל.
לכן העצה שלי למשפרי דיור היא לתכנן אחורה מהתאריך ולא קדימה מהתקציב. תחליטו מתי הדירה הישנה נמכרת, ורק אחר כך תחליטו מה אתם קונים.
כמה הון התחלתי צריך למשכנתא? דוגמה מהחיים
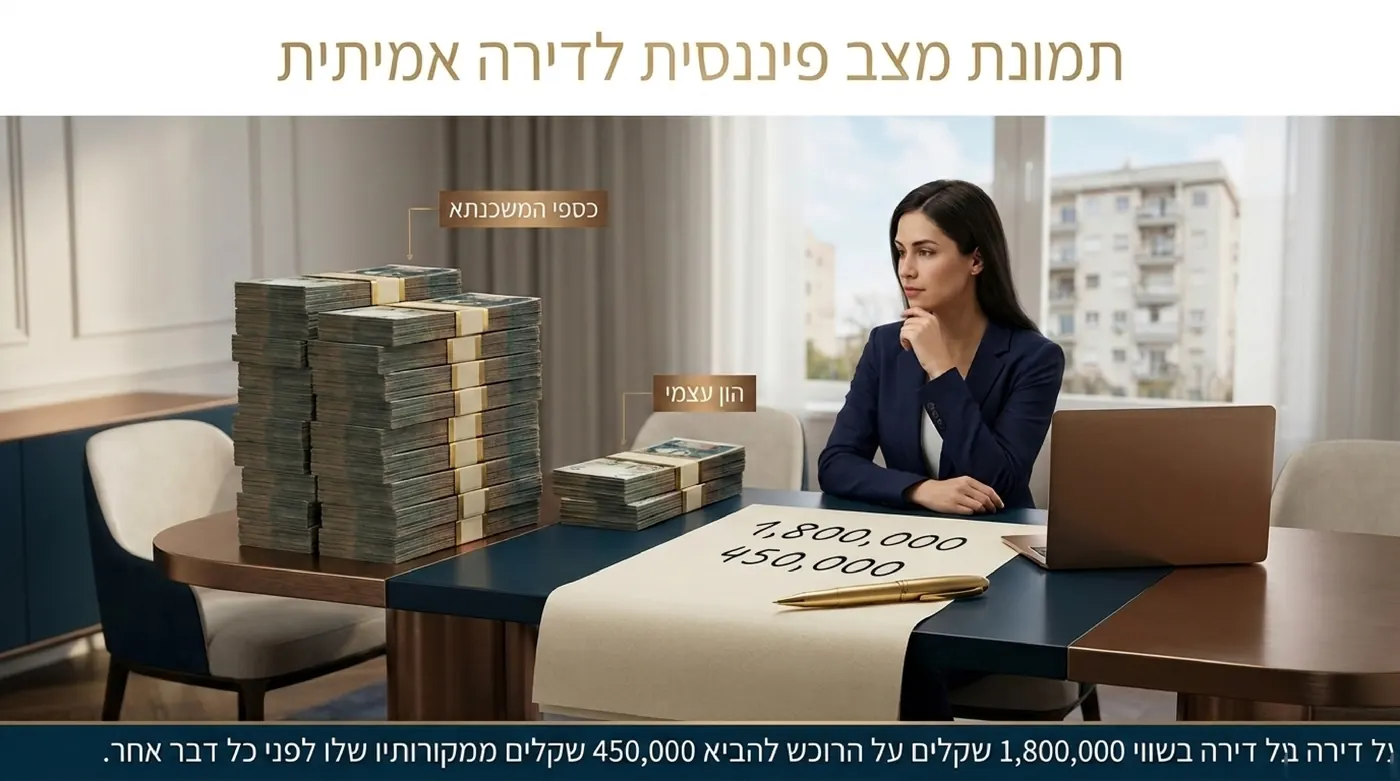
בואו נפרק את זה למספרים. נניח דירה ראשונה בשווי 1,800,000 ש"ח. כדי לדעת כמה הון התחלתי צריך למשכנתא, מכפילים את השווי ב-25%: הסכום הראשוני למשכנתא עומד על 450,000 ש"ח. לאותה דירה בדיוק, משפר דיור יזדקק ל-540,000 ש"ח (30%), ומשקיע ל-900,000 ש"ח (50%).
🧮 הנוסחה על דירה של 1,800,000 ש"ח
דירה ראשונה (25%): 450,000 ש"ח · משפר דיור (30%): 540,000 ש"ח · משקיע (50%): 900,000 ש"ח. אותה דירה בדיוק, הון עצמי שונה לגמרי לפי סוג הרוכש.
| שווי הדירה | דירה ראשונה (25%) | משפר דיור (30%) | משקיע (50%) |
|---|---|---|---|
| 1,500,000 ש"ח | 375,000 ש"ח | 450,000 ש"ח | 750,000 ש"ח |
| 2,000,000 ש"ח | 500,000 ש"ח | 600,000 ש"ח | 1,000,000 ש"ח |
| 2,500,000 ש"ח | 625,000 ש"ח | 750,000 ש"ח | 1,250,000 ש"ח |
| 3,000,000 ש"ח | 750,000 ש"ח | 900,000 ש"ח | 1,500,000 ש"ח |
שימו לב: הסכומים בטבלה הם ההון העצמי בלבד. ההוצאות הנלוות ומס הרכישה מגיעים מעבר לזה, על שניהם בהמשך.
שאלת "כמה סכום התחלתי צריך למשכנתא" לא נגמרת בהון העצמי בלבד. כמה הון ראשוני צריך למשכנתא בפועל תלוי גם ביכולת ההחזר החודשי שלכם: הבנק יאשר את המשכנתא רק אם ההחזר החודשי אינו עולה על כשליש מההכנסה הפנויה. במילים אחרות, גם אם ההון העצמי בידכם, גובה ההכנסה עשוי להגביל את גובה המשכנתא, ולכן את מחיר הנכס שתוכלו לרכוש בפועל.
כמה הון עצמי צריך לנכס שאתם רוצים?
המחשבון מחשב הון עצמי, תקציב וכוח קנייה, כולל ההוצאות הנלוות.
ההוצאות הנלוות שכולם שוכחים לתקצב
הטעות הנפוצה ביותר של רוכשים היא לחשב רק את ההון העצמי ואת המשכנתא, ולשכוח את מה שביניהם. מעבר לסכום הראשוני למשכנתא, כל עסקה גוררת שורה של הוצאות נלוות: שכר טרחת עורך דין, דמי תיווך, שמאות, יועץ משכנתאות, אגרות ורישום בטאבו. יחד, אלה מסתכמים לרוב בכ-3% משווי הנכס.
על דירה בשווי 2,000,000 ש"ח מדובר בכ-60,000 ש"ח נוספים, סכום שחייב להיות זמין מעבר להון העצמי, ולא במקומו. חשוב גם לזכור שמס הרכישה מחושב בנפרד ואינו כלול ב-3% הללו. תקצוב מדויק של ההוצאות הנלוות מראש הוא ההבדל בין עסקה חלקה לבין הפתעה לא נעימה רגע לפני החתימה.
את מגבלות המימון והתמהיל אפשר לאמת ישירות מול בנק ישראל, ואת פירוט המגבלות על לקיחת משכנתא מול כל-זכות. הכללים משתנים מעת לעת, אל תסתמכו על אחוז ששמעתם מחבר.
אז למה שני אנשים שקונים אותה דירה מקבלים ריבית שונה?
ראיתי את זה עשרות פעמים. שני זוגות, אותה שכונה, דירות כמעט זהות, ואחד מהם יוצא מהבנק עם ריבית שנמוכה בחצי אחוז מהשני. אף אחד מהם לא התמקח טוב יותר. פשוט אחד מהם הביא יותר הון עצמי.
הסיבה מתבהרת ברגע שמסתכלים על זה מהצד של הבנק. שיעור המימון הוא מדד הסיכון שלו, וככל שהוא מלווה חלק גדול יותר משווי הדירה כך נשארת לו פחות כרית ביטחון אם משהו משתבש. בנק שמממן 75% חשוף הרבה יותר מבנק שמממן 60%, והוא מתמחר את ההפרש הזה. לא בתור עונש, בתור פרמיית סיכון.
ולכן ההון העצמי לא רק פותח לכם את הדלת. הוא קובע את המחיר של מה שמאחוריה.
כמה זה שווה בשקלים?
ניקח משכנתא של 1,200,000 ש"ח לעשרים וחמש שנה. בריבית אפקטיבית של 5.4% ההחזר החודשי עומד על כ-7,300 ש"ח. אם ירדתם לקבוצת מימון נמוכה יותר וקיבלתם 4.9%, אותה משכנתא בדיוק עולה כ-6,950 ש"ח בחודש.
ההפרש נראה זניח, בערך 350 ש"ח בחודש. תכפילו אותו בשלוש מאות תשלומים ותקבלו יותר ממאה אלף שקל, על אותה דירה ועל אותה הלוואה. חצי אחוז ריבית הוא לא ניואנס, הוא רכב משפחתי.
המספרים האלה הם המחשה שנועדה להראות סדר גודל, לא טבלת ריביות רשמית. מה שתקבלו בפועל תלוי גם בהכנסה, בהיסטוריית האשראי, בתמהיל שתבחרו ובבנק שמולו תשבו. הכיוון הוא זה שקבוע: פחות מימון, ריבית טובה יותר.
ומכאן נגזרת מסקנה מעשית אחת. אם אתם עומדים על 24% הון עצמי ומתלבטים אם לחכות עוד חצי שנה כדי להגיע ל-30%, השאלה היא לא רק אם תאושרו. השאלה היא כמה תשלמו על העסקה הזו לאורך רבע מאה.
ממה מורכב הון עצמי, ומה עושים כשאין מספיק
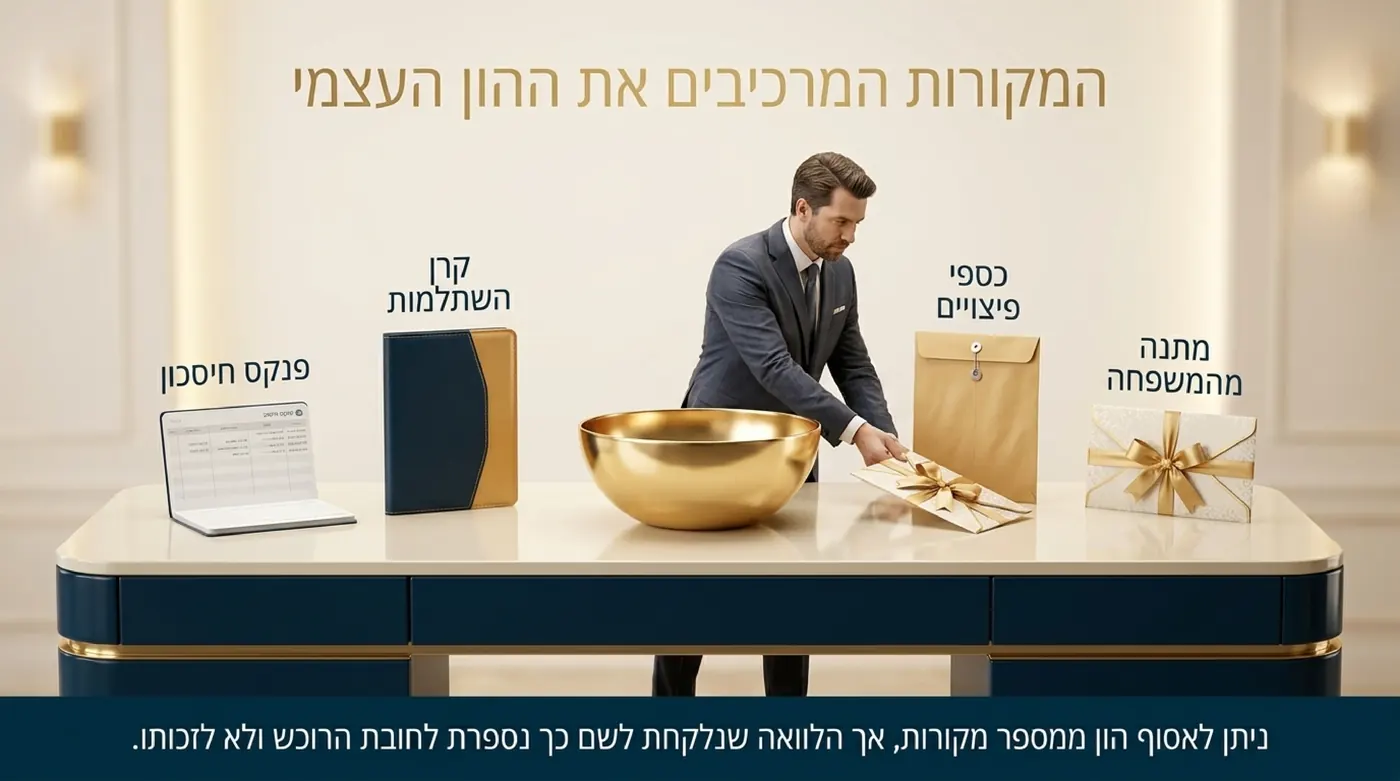
הון עצמי הוא לא רק מה שיושב בעובר ושב. הבנק מכיר בכמה מקורות, ורוב האנשים סופרים רק אחד מהם:
- חיסכון נזיל, עובר ושב, פיקדונות, קרנות כספיות.
- מתנה מהמשפחה, מקור לגיטימי לחלוטין, אבל הבנק ידרוש מכתב מתנה חתום שמבהיר שזו מתנה ולא הלוואה.
- תמורה ממכירת נכס אחר, דירה קודמת, רכב, או כל נכס שתמומש עד למועד התשלום.
- כספים שהופכים נזילים, קרן השתלמות שהבשילה, פיצויים, מימוש אופציות.
ומה אם עשיתם את החשבון ואתם לא שם? זה לא סוף הדרך, אבל זו כן נקודה שבה צריך לעצור. הפיתוי הוא לסגור את הפער בהלוואה חוץ-בנקאית, וזו בדיוק הנקודה שבה עסקאות מתפוצצות. הבנק רואה את ההחזר הנוסף, מקטין בהתאם את המשכנתא שהוא מוכן לאשר, ואתם חוזרים לאותו פער רק עם ריבית גבוהה יותר.
התשובה הנכונה היא בדרך כלל להתאים את העסקה להון, לא את ההון לעסקה. אותם 400 אלף שקל שלא מספיקים לדירה להשקעה במרכז מספיקים בהחלט לדירה בפריפריה שאפשר להשביח. זה אותו כסף, אסטרטגיה אחרת.
💡 מגבלה שכמעט אף אחד לא מזכיר: תמהיל המשכנתא
בנק ישראל לא מגביל רק את אחוז המימון, הוא מגביל גם את ההרכב. לפחות שליש מהמשכנתא חייב להילקח בריבית קבועה, ולא יותר מ-שני שליש במסלול צמוד פריים. זה משפיע ישירות על ההחזר החודשי שתקבלו, ולכן גם על גובה המשכנתא שהבנק יאשר, כלומר על מחיר הדירה שאתם באמת יכולים לקנות.
מה קורה אם תיקחו את המקסימום שהבנק מוכן לתת?
הבנק אישר 75%, אז למה לא לקחת 75%? זו שאלה הגיונית לגמרי, והתשובה עליה לא נוגעת בכלל ליכולת שלכם להחזיר. היא נוגעת למה שקורה כשמשהו משתנה.
מי שנכנס לדירה עם 25% הון עצמי מחזיק כרית דקה. ירידה של עשרה אחוזים במחירי האזור, וזה קרה בישראל יותר מפעם אחת, מוחקת כמעט חצי מההון שהבאתם. אתם עדיין גרים באותה דירה ועדיין משלמים אותו החזר, אבל אם תצטרכו למכור באותה שנה, החלק שנשאר בידיים שלכם קטן דרמטית.
יש לזה גם השלכה יומיומית יותר. מיחזור משכנתא, גרירה לדירה אחרת או לקיחת הלוואה נוספת כנגד הנכס, כולם נשענים על היחס בין החוב לשווי. מי שנשאר צמוד לתקרה נשאר בלי מרחב תמרון בדיוק בתקופות שבהן הוא הכי צריך אותו.
ספוילר: אני לא אומר שאסור לקחת את המקסימום. לזוג צעיר שהאלטרנטיבה שלו היא לחכות עוד ארבע שנים בשכירות, 75% מימון זו לפעמים ההחלטה הנכונה, וגם זה חשבון שצריך לעשות בכנות. אני רק אומר שזו החלטה, לא ברירת מחדל, ושכדאי לקבל אותה כשאתם יודעים מה בדיוק אתם קונים בכסף הזה.
איך משלימים הון עצמי בלי לחפור בור?
נניח שספרתם הכול והגעתם ל-380,000 ש"ח, וצריך 450,000. שבעים אלף חסרים. זה המקום שבו נעשות רוב הטעויות היקרות, כי הלחץ לסגור עסקה גובר על החשבון.
המקור הכי נפוץ בישראל הוא מתנה מההורים, ואין בזה שום דבר מביך. מה שכן חשוב הוא שהבנק יראה אותה כמתנה ולא כהלוואה. מכתב מתנה חתום, העברה בנקאית מסודרת עם מקור ברור, ולא מזומן. כסף שמגיע בלי שובל תיעוד מעכב אישורים, ולפעמים מפיל אותם.
אחריו באים החסכונות הפנסיוניים, וכאן צריך זהירות. קרן השתלמות נזילה היא מקור מצוין. קרן שעוד לא הבשילה, קופת גמל או כספי פיצויים שמשיכתם חייבת במס, הם מקור יקר בהרבה ממה שהוא נראה, כי המס שתשלמו על המשיכה יכול לבלוע את כל מה שתחסכו בריבית טובה יותר. תבדקו את המספר לפני שאתם מושכים, לא אחרי.
ויש את הדרך שנראית הכי קלה והיא הכי מסוכנת: הלוואה שנועדה לשמש כהון עצמי. הבנק רואה אותה בדוח נתוני האשראי, מכניס את ההחזר החודשי שלה לתוך היכולת שלכם, ומקטין בהתאם את המשכנתא שהוא מאשר. במקרים לא מעטים אנשים לוקחים הלוואה של 70,000 ש"ח ומגלים שהמשכנתא שאושרה להם ירדה ביותר מזה.
הפתרון הכי משעמם הוא בדרך כלל הנכון. לדחות את הרכישה בחצי שנה, להוריד את רף המחיר במאה אלף שקל, או להתחיל מדירה קטנה יותר באזור אחר. אף אחת מהאפשרויות האלה לא מרגישה טוב בשיחה, אבל כולן עדיפות על להיכנס לעסקה בלי אוויר לנשימה.
כמה כסף צריך להישאר לכם ביום שאחרי החתימה?
זה הכשל שאני פוגש הכי הרבה, וכמעט תמיד אצל אנשים שעשו הכול נכון. הם חסכו בעקביות, הגיעו בדיוק לסכום שהבנק ביקש, שילמו את המקדמה עד השקל האחרון, ונשארו עם חשבון ריק ומשכנתא חדשה.
ואז מגיע החודש השלישי בדירה, המזגן מת, ואין ממה לשלם עליו. אז נכנסים למינוס, ומהמינוס להלוואה, ומההלוואה למצב שבו ההחזר החודשי כבר לא באמת 6,000 ש"ח אלא 7,500. בינינו? זה לא קורה כי אנשים בזבזנים. זה קורה כי אף אחד לא אמר להם להשאיר כרית.
הכלל שאני עובד לפיו הוא שלושה עד שישה חודשי הוצאות של משק הבית, נזילים, אחרי שהעסקה נסגרה. משק בית שמוציא 14,000 ש"ח בחודש צריך להשאיר בין 42,000 ל-84,000 ש"ח מחוץ לעסקה. זה לא כסף שמושקע ולא כסף שמניב, זה כסף שקונה לכם את הזכות לא למכור את הדירה בלחץ.
וזה משנה את החשבון מהיסוד. אם יש לכם 500,000 ש"ח בחשבון, ההון העצמי שלכם לעסקה הוא לא 500,000 ש"ח. הוא בערך 430,000, וכל השאר הוא ביטוח.
מתי דווקא שווה להביא יותר מהמינימום?
אחרי שראינו שההון העצמי מוזיל את הריבית, מתבקש להסיק שכדאי תמיד להביא כמה שיותר. זו מסקנה מסוכנת, כי היא נכונה לחלק מהאנשים והורסת לאחרים.
שווה להעלות את ההון העצמי כשההחזר החודשי לוחץ לכם על התזרים. מי שמגיע ל-33% מההכנסה נטו יושב על הגבול, וכל תזוזה בריבית או בהכנסה מורגשת מיד. שווה גם למי שההכנסה שלו לא קבועה, עצמאים, שכירים על בסיס עמלות, מי שעובד בענף עונתי. אצלם משכנתא קטנה יותר היא לא חיסכון כספי, היא שקט.
ולא שווה בשלושה מקרים, וכל אחד מהם פגשתי בשטח. הראשון הוא לרוקן את קרן החירום כדי להגיע לאחוז יפה יותר. השני הוא לפדות קרן השתלמות או קופת גמל לפני מועד הפטור, כי המס על המשיכה בולע את מה שחסכתם בריבית. השלישי, והגרוע מכולם, הוא לקחת הלוואה חוץ בנקאית כדי לנפח את ההון העצמי. הבנק רואה את ההלוואה הזו בדוחות, סופר את ההחזר שלה בתוך היכולת שלכם, ולפעמים בגללה מאשר משכנתא קטנה יותר. ניסיתם להגדיל את ההון וקיבלתם עסקה קטנה יותר.
תכל'ס, השאלה היא לא כמה הון עצמי אפשר לגרד. השאלה היא כמה אפשר להביא בלי לפגוע ביציבות של אותם אנשים שאמורים לגור בדירה. עסקה נכונה היא כזו שמתאימה למטרה שלכם, להון שלכם ולאופק הזמן שלכם, לא כזו שמנצחת בטבלה.
טיפ מהלב
העסקה הראשונה שלי יצאה מ-216 אלף שקל שחסכתי בעשר שנים של עבודה. לא ירושה ולא בונוס, חיסכון. הבנק אישר לי אז בדיוק כמה שהוא אישר, ולא שקל יותר, ואני זוכר את התחושה של לגלות שהמספר שאתה חי איתו בראש והמספר שהבנק רואה הם שני מספרים שונים.
מה שלמדתי שם זה שהבנק שואל כמה יש לכם, והעסקה שואלת כמה אתם יכולים להחזיק. אלה לא אותה שאלה. אחוז ההון העצמי הוא תקרה, לא תוכנית.
אז לפני שאתם רצים ליועץ, שבו חצי שעה עם שלושת דפי החשבון האחרונים ותסמנו כמה באמת נשאר לכם בסוף החודש, לא כמה נכנס. המספר הזה, ולא המשכורת, הוא זה שיקבע איזו עסקה תחזיק מעמד.