
כולנו מכירים את הרגע הזה. אתם בסיור בדירה להשקעה, המתווך פותח איזה ארון במטבח כדי להראות לכם את הצנרת, ואז זורק לאוויר את משפט הקסם. "תשמעו, הדירה הזו נותנת לכם ארבעה אחוז תשואה."
אתם מהנהנים בחשיבות, הוא עובר לדבר על הנישה בסלון, וממשיכים הלאה. אבל בינינו? אף אחד לא עוצר באותו רגע ושואל, ארבעה אחוז מתוך מה בדיוק.
אני מכיר את הסיטואציה הזאת מצוין, פשוט כי לפני שהתחלתי להשקיע בעצמי אני הייתי המתווך הזה. הייתי זה שפותח את הארון וזורק את המספר. ואני לא זוכר אפילו פגישה אחת שבה מישהו עצר אותי וביקש שאפרק לו את החישוב. זה פשוט מספר שנשמע טוב על הנייר, אז כולם זורמים.
היום, אחרי שקניתי דירות בעשרה מיליון שקלים משלי וליוויתי מעל 650 משפחות לרכישת נכס, אני יכול להראות לכם בדיוק לאן ה"ארבעה אחוז" האלה מתאדים.
בואו ניקח עסקה אמיתית ונפרק אותה לגורמים, כדי שתראו כמה באמת נשאר לכם ביד בסוף החודש כשעושים חישוב תשואה על דירה להשקעה כמו שצריך. ספוילר: זה לא 4%.
| המספרים של העסקה שלנו | כמה |
|---|---|
| מחיר הדירה | 1,200,000 ש"ח |
| שכירות חודשית | 4,000 ש"ח |
רוצים את המספרים על העסקה שלכם?
המחשבון מציג ברוטו, נטו, נטו אחרי מס ותשואה על ההון, למגורים ולמסחרי. יש לכם עסקה על השולחן ורוצים לעבור עליה יחד? השאירו פרטים בטופס ונחזור אליכם.
🧐 איך בכלל מגיעים ל-4% האלה
החישוב שמוכרים לכם הוא הכי פשטני שיש. לוקחים את השכירות, 4,000 שקל, כופלים בשנים עשר חודשים ויוצא 48,000 שקל בשנה. מחלקים את זה במחיר הדירה, 1.2 מיליון, וקיבלתם 4% תשואה ברוטו.
אין פה שקר. הבעיה היא שזו התשואה שהדירה עושה, לא אתם. אתם עוד לא ראיתם מזה שקל.
💸 הכסף שיוצא לכם מהכיס, עוד לפני שהגיע שוכר
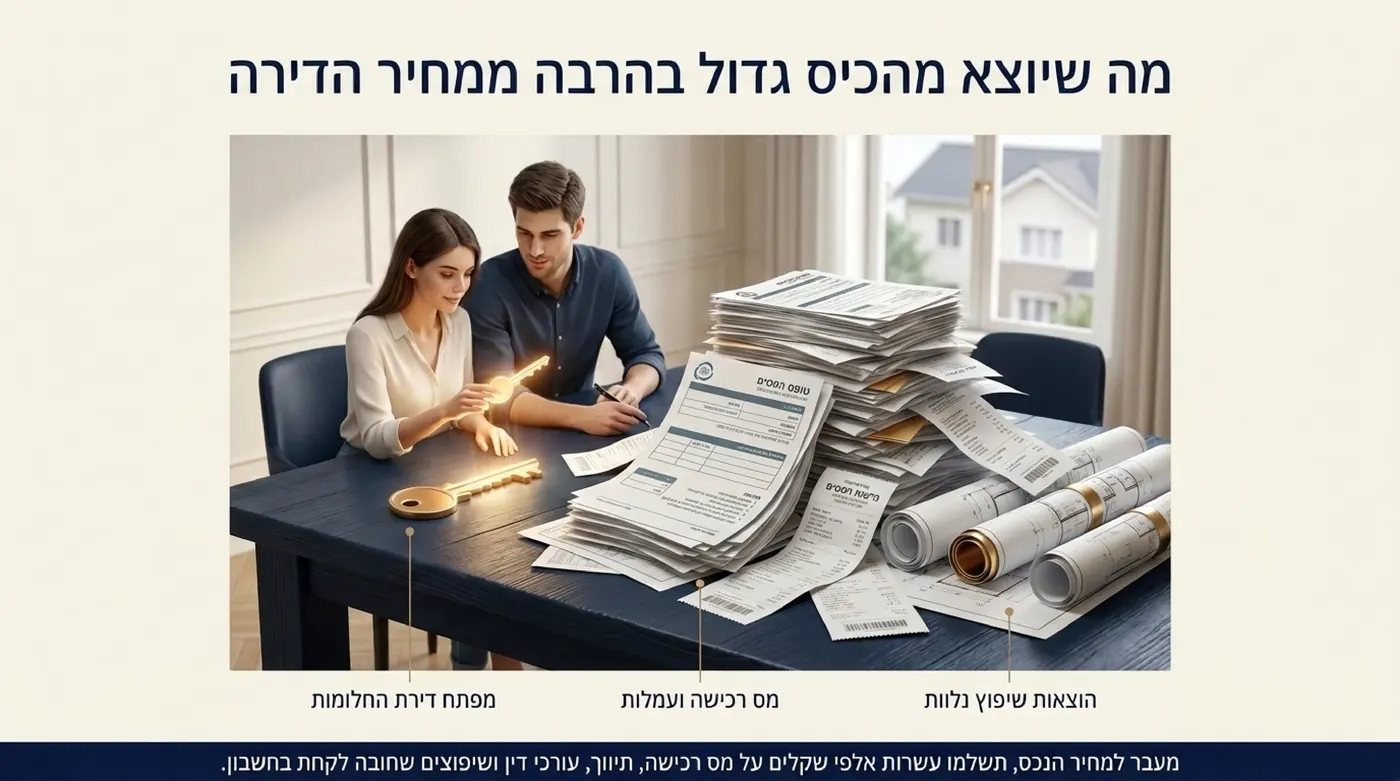
קניתם דירה ב-1.2 מיליון? לא בדיוק. על המחיר הזה יושבות עוד הוצאות נלוות: מס רכישה, עורך דין, תיווך, שמאי, וכמובן איזה שיפוץ קטן שתמיד צץ אחרי הקנייה. בבום, הוספתם עוד כ-60,000 שקל.
כלומר, ההשקעה האמיתית שלכם היא 1,260,000 שקל. פשוט אף אחד לא מכניס את המספר הזה למחשבון כשהוא רוצה לסגור עסקה.
ואז מתחילה השנה עצמה. הדירה לא מושכרת תמיד, כי קורה שבין שוכר לשוכר היא עומדת ריקה איזה שבועיים, וזה הגיוני ורגיל לגמרי. אם נוריד 4% מההכנסה השנתית בגלל זה, נרד ל-46,080 שקל. מעל זה יש הוצאות שוטפות, בערך 350 שקל בחודש על ועד בית, ביטוח, ארנונה כשהדירה ריקה ותיקונים קטנים, שזה עוד 4,200 שקל בשנה.
אז מה נטו נשאר לנו? 46,080 שקל פחות 4,200 שקל יוצא 41,880 שקל. נחלק את זה בהשקעה האמיתית שלנו, 1,260,000 שקל, ונקבל 3.32% נטו.
כבר איבדנו כמעט אחוז שלם בדרך, ועוד בכלל לא דיברנו על מיסים או על הפיל שבחדר, המשכנתא.
💡 ככה זה עובד במציאות, לא רק בעסקה שלנו
הפער בין ברוטו לנטו הוא כמעט תמיד נקודה וחצי עד שתיים וחצי. אז כשמישהו מנופף לכם בתשואה של חמישה אחוז, ההנחה הבטוחה היא שאתם מסתכלים על שלושה. אלא אם הוא הראה לכם את החישוב. לא הראה? אז הוא לא הציג לכם תשואה, הוא הציג כותרת.
🏛️ ואז רשות המיסים נכנסת לתמונה
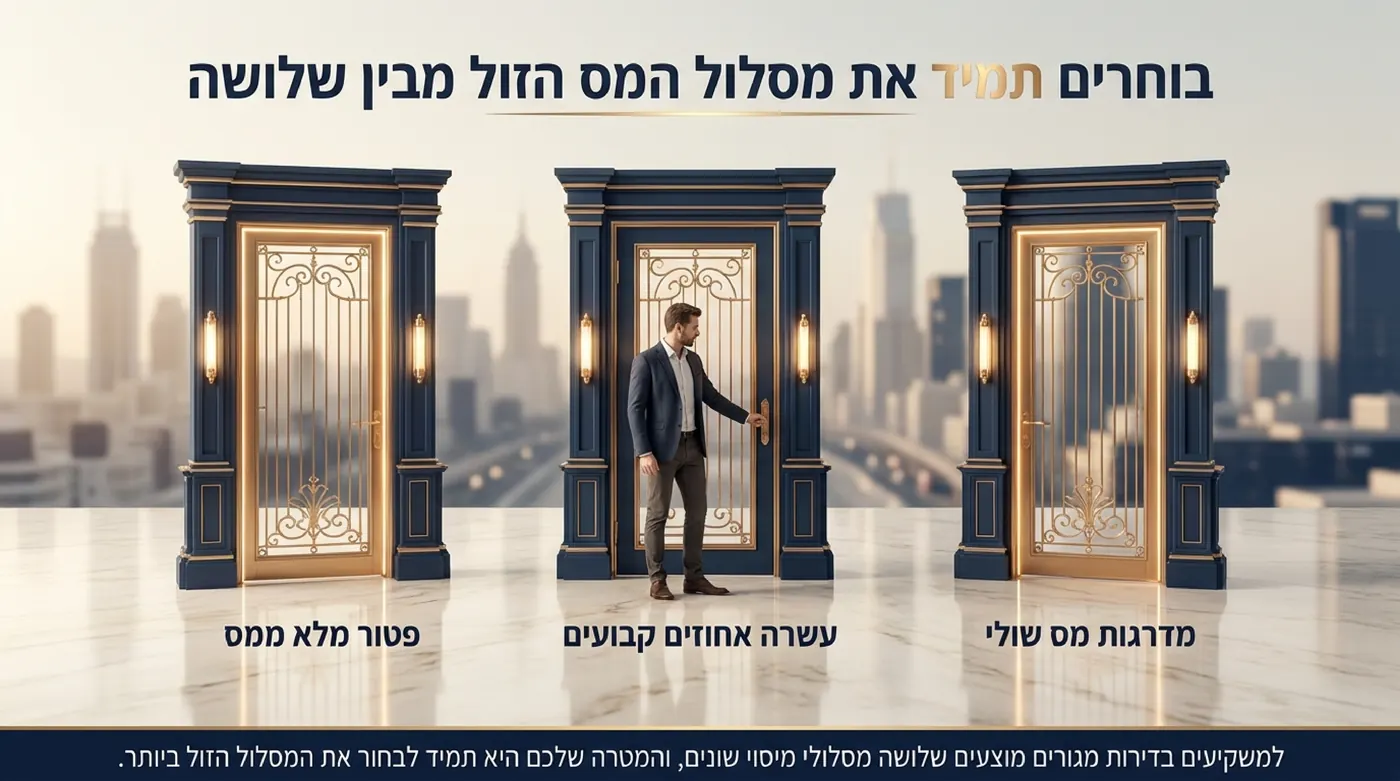
על הכנסה משכר דירה למגורים יש בישראל שלושה מסלולים, ואתם בוחרים את הזול מביניהם. זה נשמע מסובך והוא באמת לא, אז בואו נשים אותם על השולחן.
| מסלול | מה משלמים | למי זה מתאים |
|---|---|---|
| פטור | 0% עד 5,654 ש"ח בחודש. מעל זה הפטור נשחק שקל על כל שקל, עד 11,308 | רוב הדירות בפריפריה וגם לא מעט במרכז |
| מסלול 10% | 10% על כל ההכנסה מהשקל הראשון, בלי לנכות הוצאות | שכירות גבוהה, או מי שמחזיק כמה דירות |
| מדרגות מס | מס שולי בניכוי הוצאות ופחת, מינימום 31% למי שטרם מלאו לו 60 | כשיש הוצאות גדולות שאפשר להכיר בהן |
העסקה שלנו כרגע פטורה ממס, כי 4,000 שקל בחודש נמצאים מתחת לתקרת הפטור, שהיא כ-5,654 שקל בשנת 2026. אז התשואה נטו שלנו נשארת 3.32%.
אבל מה קורה כשאתם מתלהבים וקונים דירה יקרה יותר שמושכרת ב-7,000 שקל? החגיגה נגמרת. הפטור נשחק, אתם מתחילים לשלם מס על ההכנסה, לרוב במסלול של 10%, ופתאום מגלים שהתשואה שלכם דווקא ירדה למרות שהשכירות עלתה.
את התקרות אפשר לבדוק לבד מול רשות המסים ואת מנגנון הפטור מול כל־זכות. אני ממליץ לכם להיכנס ולקרוא, לא כי אני לא אמין, אלא כי הסכומים מתעדכנים כל שנה והמאמר הזה לא יתקשר אליכם להגיד לכם את זה.
🏦 הפאנץ' האמיתי: רוב הכסף בכלל לא שלכם
עד עכשיו בדקנו כמה הדירה מייצרת. עכשיו בואו נבדוק מה קורה בחשבון הבנק שלכם.
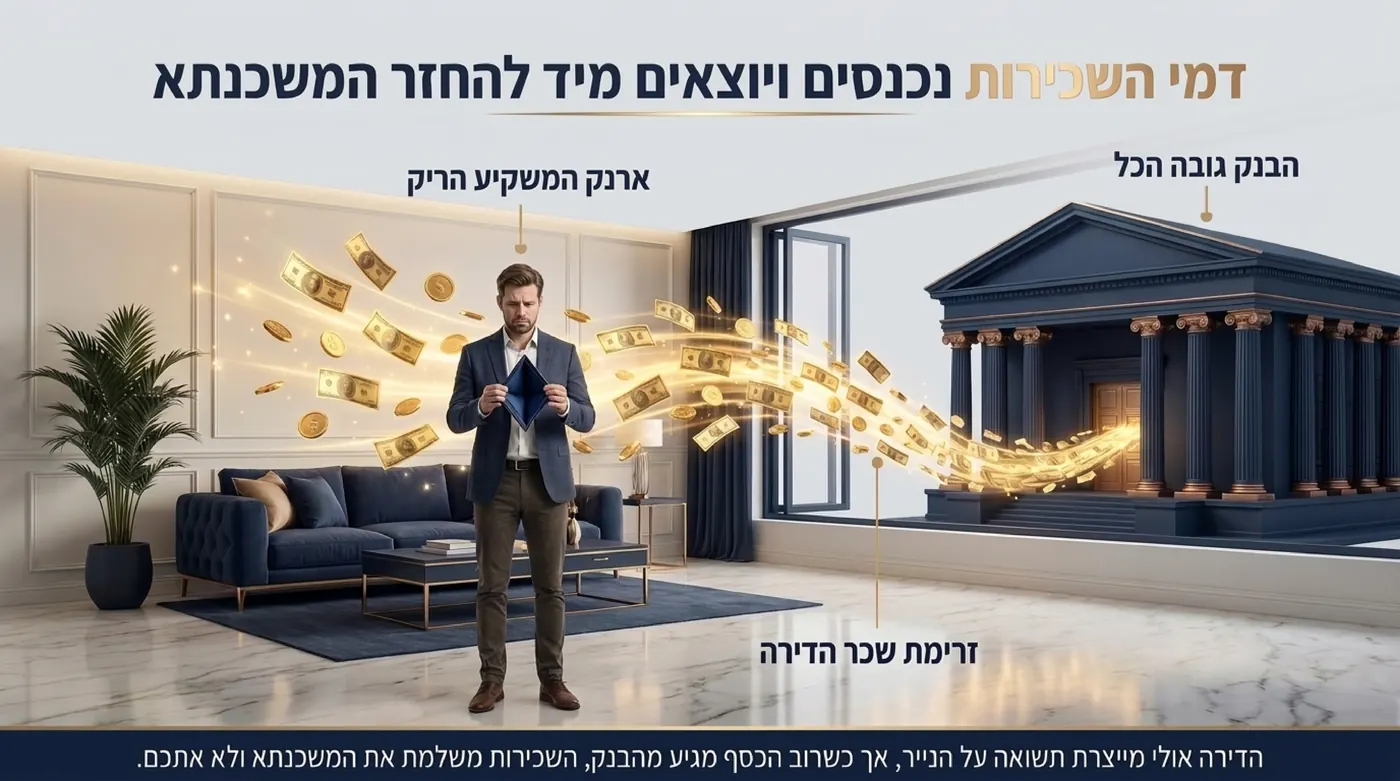
רוב האנשים לא קונים דירה במזומן. נניח שלקחתם משכנתא של 600,000 שקל, שזה 50% מימון, בריבית 5% לעשרים וחמש שנה. ההחזר החודשי לבנק יוצא כ-3,508 שקל, וההכנסה החודשית נטו אחרי הוצאות היא 3,490 שקל. תעשו את החשבון לאט.
אתם במינוס של שמונה עשר שקלים בחודש. הדירה המדהימה שהבטיחה "4% תשואה" בעצם גובה מכם עכשיו דמי מנוי חודשיים.
הוצאתם 660,000 שקל מהכיס על הון עצמי והוצאות נלוות, והתשואה האמיתית על הכסף שלכם, מה שנקרא Cash on Cash, היא בעצם אפס.
משקיעים מתקשרים אליי כל הזמן ואומרים "אבנר, קניתי דירה עם 4% תשואה, למה בסוף החודש אין לי כלום בחשבון?" והתשובה היא שהם לא קנו עסקה של 4%. הם קנו נכס שמייצר 4% על המחיר שלו, אבל שילמו עליו עם הכסף של הבנק. הארבעה אחוז האלה לא היו שלהם מלכתחילה.
🧮 אותה עסקה בדיוק, שלושה מספרים שונים
4% ברוטו על מחיר הדירה, 3.32% נטו על ההשקעה האמיתית, ואפס על הכסף שיצא לכם מהכיס. הראשון הוא זה שמוכרים לכם. האחרון הוא זה שמשלם לכם.
🏗️ רגע, מה עם נכס מסחרי? זה נראה הרבה יותר מפתה
נכס מסחרי כמעט תמיד יציג שכירות גבוהה יותר ביחס למחיר, ולכן התשואה על הנייר נראית מטורפת. אז למה לא כולנו קונים חנויות?
כי המיסוי שם שונה לגמרי. אין פטור ממס, יש מע"מ שאתם גובים וצריכים להעביר למדינה, ומשלמים מס שולי מהשקל הראשון. בנוסף, אם שוכר עוזב את החנות, היא יכולה לעמוד ריקה חודשים, לא שבועיים.
אם ניקח את הדירה מהדוגמה שלנו ונסווג אותה כנכס מסחרי, התשואה תקרוס מ-3.32% נטו ל-1.91%. כמעט חצי. תיקחו את אותם נתונים בדיוק, תיכנסו למחשבון התשואה ותעבירו את המתג ממגורים למסחרי, ותראו את זה בעיניים.
🎯 השורה התחתונה: מה זו בכלל תשואה טובה ב-2026
במרכז הארץ 2.5% עד 3% ברוטו זו הנורמה, ובפריפריה מגיעים ל-4% עד 6%. אבל תכלס? השאלה הזו פשוט לא נכונה.
תזרים או הגדלת הון, ולמה זו לא אותה עסקה
יש הבדל תהומי בין עסקת תזרים, שמכניסה לכם כסף פנוי כל חודש, לבין עסקת הגדלת הון, שהרווח הגדול בה יגיע רק כשתמכרו את הנכס. העסקה מהדוגמה שלנו היא לא עסקה רעה, היא פשוט עסקה של הגדלת הון. אם נכנסתם אליה בשביל הכנסה פסיבית שוטפת, פשוט בחרתם בעסקה הלא נכונה למטרה שלכם.
ולפני שבוחרים בין השתיים, שווה לדעת עם מה אתם נכנסים. מס הרכישה לבדו יכול להיות עשרות אלפי שקלים שאף אחד לא הכניס לחישוב שהראו לכם, ואם אתם עוד לא יודעים כמה משכנתא תקבלו, שווה להתחיל מכמה הון עצמי צריך ורק אחר כך לחזור לתשואות. אפשר גם פשוט לבדוק כמה הון עצמי יש לכם ולהתחיל משם.
❤️ טיפ מהלב
בפעם הבאה שאתם עומדים מול מתווך או מוכר והוא זורק לכם את המילה "תשואה", אל תתווכחו. פשוט תבקשו ממנו יפה לקחת דף ועט ולפרק לכם את החישוב למספרים האמיתיים. הפרצוף שהוא יעשה כשהוא ינסה לחשב את זה בעל פה כבר יספר לכם את כל מה שאתם צריכים לדעת עליו ועל העסקה.
טיפ מהלב
כשמביאים לי עסקה, המספר הראשון שאני מסתכל עליו הוא לא התשואה. אני מסתכל כמה נשאר בסוף החודש אחרי שהמשכנתא יצאה. ראיתי מספיק עסקאות של 5% על הנייר שהשאירו מאתיים שקל בחודש, וראיתי דירות של 4% שהשאירו אלף וחמש מאות.
ויש עוד משהו שאני עושה תמיד. כשמתווך שכירויות אומר לי מספר, אני מוריד ממנו מאה או מאתיים שקל לפני שאני מכניס אותו לחשבון. הוא לא משקר, הוא פשוט אופטימי, וזה ההבדל בין תזרים חיובי לתזרים שנראה חיובי.
תעשו את זה היום על נכס שאתם שוקלים: קחו את השכירות שהבטיחו לכם, תורידו מאתיים, ואז תחסירו את ההחזר החודשי. המספר שיצא לכם הוא העסקה. כל השאר זה כותרת.