
נתחיל מהעיקר: מס רכישה הוא לא בירוקרטיה משעממת שאפשר "לבדוק אחר כך", הוא רכיב מרכזי בעלות של כל עסקה.
התרחיש חוזר על עצמו כל שבוע. רוכש מתאהב בדירה, חותם, ורק אחר כך מגלה חשבון מס רכישה של 100 אלף שקל שלא תכנן. זה לא בגלל שמישהו הסתיר ממנו משהו, פשוט אף אחד לא עשה את החשבון מראש. חצי שעה של בדיקה הייתה חוסכת את כל ההפתעה.
אז בוא נעשה סדר. עד סוף המדריך תדע בדיוק כמה מס רכישה מגיע לך לשלם ב-2026, ואיפה אפשר להפחית אותו בצורה חוקית לגמרי, בין אם מדובר בדירה יחידה או בדירה להשקעה. רוצה את המספר המדויק שלך כבר עכשיו? קפוץ למחשבון מס הרכישה ותפסיק לנחש.
מס רכישה על דירה ראשונה או דירה יחידה, איך זה מחושב
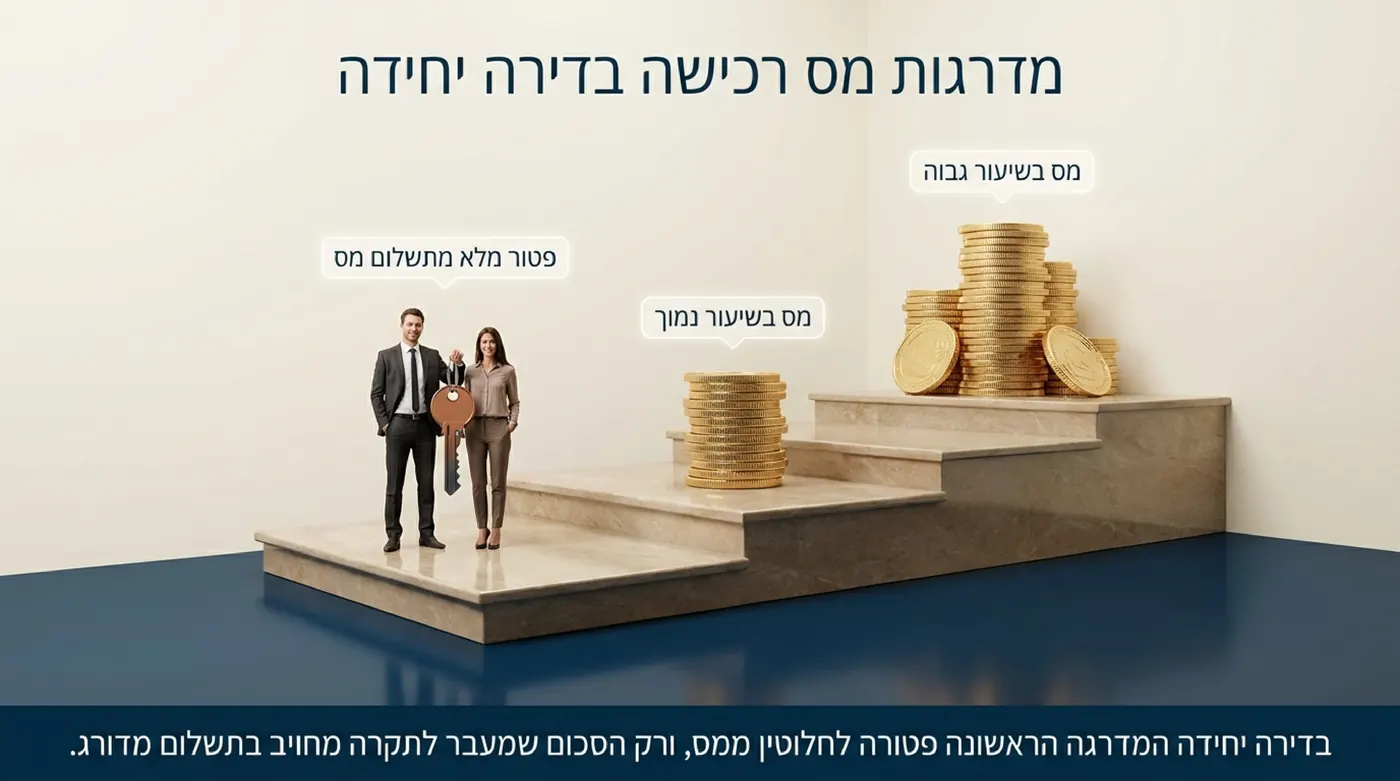
כאן יש לכם יתרון אמיתי, אז כדאי לנצל אותו. מס רכישה על דירה יחידה עובד בשיטת מדרגות, והמדרגה הראשונה פטורה לגמרי. נכון ל-2026, על כל שקל עד תקרה של כ-1.98 מיליון ש"ח משלמים אפס. רק מה שמעל התקרה מתחיל להתחייב במס, ובאחוזים שעולים בהדרגה ככל שהדירה יקרה יותר.
וזה החלק שרבים מפספסים: לא משלמים אחוז אחיד על כל מחיר הדירה. כל מדרגת מחיר ממוסה בשיעור שלה בלבד. דירה יחידה ב-2.5 מיליון ש"ח? החלק עד ~1.98 מיליון פטור, המדרגה הבאה ממוסה ב-3.5%, וכן הלאה עד 8% ו-10% במחירים הגבוהים. המשמעות: שיעור המס האפקטיבי על דירה יחידה נמוך בהרבה מהמספר שרואים בטבלה. למה זה חשוב? כי מי שלא מחשב מדויק עלול לשלם יותר מדי, או להיכנס לעסקה בלי לדעת מה ההוצאה האמיתית. שתי הטעויות עולות כסף.
מס רכישה על דירה שנייה ודירה להשקעה
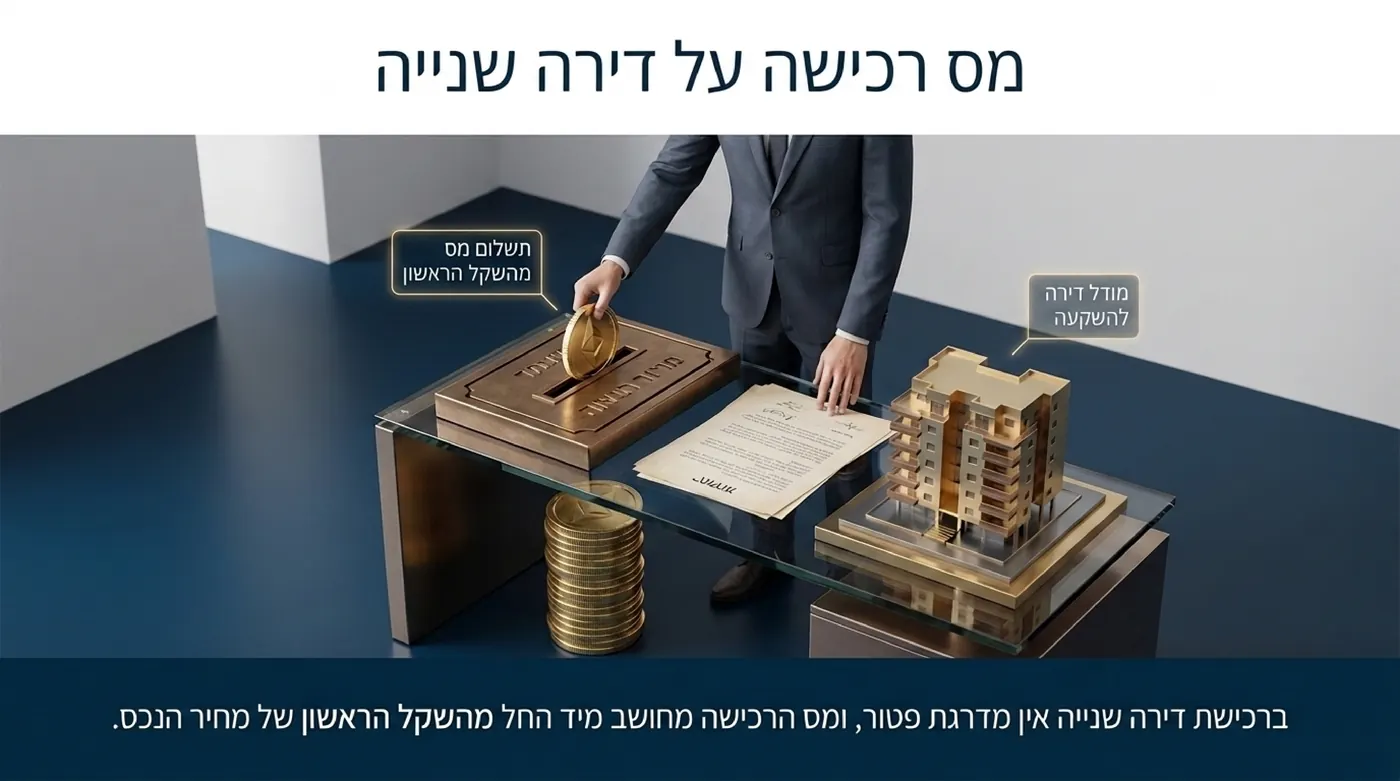
כאן נגמרות ההטבות. ברכישת דירה שנייה, דירה שלישית או כל דירת מגורים נוספת אין מדרגת פטור, ומס הרכישה מחושב כבר מהשקל הראשון. נכון ל-2026: 8% עד תקרה של כ-6 מיליון ש"ח, ו-10% על כל שקל מעבר לכך. עשו את החשבון על דירה להשקעה של 2 מיליון ש"ח, יוצא 160 אלף שקל מס רכישה, עוד לפני שקיבלתם מפתח.
למשקיע יש פה לקח אחד: מס הרכישה הוא לא "הוצאה נלווית", הוא רכיב מרכזי בתשואה. מתעלמים ממנו, והעסקה שנראתה כמו עסקת פגז מפסיקה להשתלם. בונים את זה נכון: סדר הרכישות, תזמון מכירת דירה קיימת, על שם מי רושמים ומבנה העסקה, כל אחד מהם מזיז את נקודת האיזון של ההשקעה כולה.
💡 משולש האסטרטגיה, לפני שקונים, כדאי לדעת בשביל מה:
לא מוכרים כאן חלומות. כל עסקה נגזרת מ-3 מטרות, והמס נכנס לחשבון בכל אחת מהן: הגדלת הון (פריסייל מגובה ליווי בנקאי), תזרים חודשי (דירה שבורה בפריפריה שקונים בזול ומשביחים), ביטחון מנטלי שיש נכס על שמכם. מתאימים את המהלך להון העצמי ולזמן שעומד לרשותכם, לא לחלום שמישהו מכר לכם.
כמה מס רכישה אתם באמת משלמים?
חצי דקה במחשבון מס הרכישה החינמי חוסכת חודשים של הפתעות.
משפרי דיור: איך לא לשלם מס רכישה של דירה שנייה
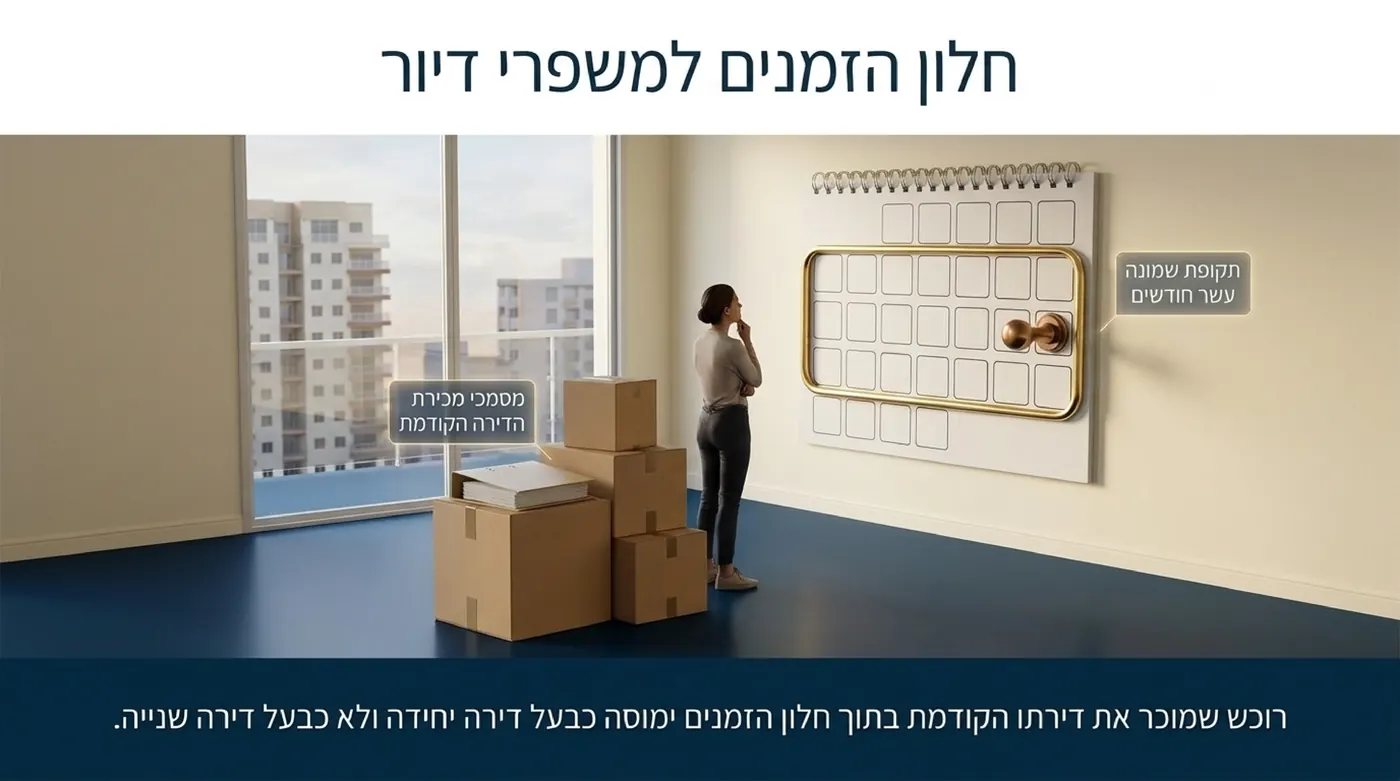
זו השאלה הכי נפוצה שמגיעה אליי, והתשובה פשוטה יותר ממה שנדמה. קניתם דירה חדשה לפני שמכרתם את הישנה? אתם לא חייבים לשלם 8% מהשקל הראשון. החוק מאפשר לכם להיחשב דירה יחידה, בתנאי אחד: תמכרו את הדירה הקודמת תוך 18 חודשים ממועד הרכישה.
מה זה שווה בכסף? בואו נעשה את החשבון על דירה של 2 מיליון ש"ח. כדירה נוספת אתם משלמים 8% מהשקל הראשון, 160,000 ש"ח. כדירה יחידה, אחרי מדרגת הפטור של 1,978,745 ש"ח, אתם משלמים 3.5% על היתרה בלבד, כ-745 ש"ח. הפער הוא כמעט 159 אלף שקל, והוא תלוי אך ורק בתזמון של מכירה אחת.
איך זה עובד בפועל? מדווחים על הרכישה, מבקשים מרשות המסים לדחות את שומת מס הרכישה, ומשלמים לפי מדרגות דירה יחידה. מכרתם בזמן, סגרתם. איחרתם, השומה מתעדכנת למדרגות של דירה נוספת, בתוספת הפרשי הצמדה וריבית. ברכישה מקבלן הספירה מתחילה במועד אחר, ולכן שם חובה לבדוק את התאריך המדויק בחוזה לפני שסומכים על החלון הזה.
💡 איפה אנשים נופלים
לא בחוק, בתזמון. 18 חודשים נשמעים כמו המון זמן עד שהדירה הישנה לא נמכרת בחודש ה-14 ואתם מתחילים להוריד מחיר בלחץ. תכננו את המכירה לפני הרכישה, לא אחריה. ואם אתם יודעים מראש שלא תספיקו, עדיף לתמחר את ה-8% לתוך העסקה מהיום הראשון מאשר לגלות אותם בדיעבד.
מתי משלמים מס רכישה, ואיך מקבלים החזר
מס רכישה הוא לא משהו שרשות המסים שולחת לכם. אתם מדווחים. תוך 30 ימים ממועד החתימה על החוזה מגישים הצהרה למיסוי מקרקעין, מחשבים שומה עצמית ומשלמים לפיה. מי שמפספס את החלון נכנס להפרשי הצמדה וריבית, ובמקרים מסוימים גם לקנס.
ומה אם שילמתם יותר מדי? זה קורה יותר ממה שנדמה, משפר דיור שמכר בזמן, זכאות להטבה שהתגלתה רק אחרי החתימה, או שומה שתוקנה. במקרים האלה מגישים בקשה להחזר מס רכישה, וההחזר משולם בתוספת הפרשי הצמדה וריבית מיום התשלום. אפשר לתקן שומה בדרך כלל עד ארבע שנים אחורה, אז אם יש לכם ספק לגבי עסקה ישנה, שווה לבדוק.
את הסכום המדויק אפשר לאמת מול סימולטור מס הרכישה של רשות המסים, ואת נהלי הדיווח והתשלום מול עמוד מיסוי מקרקעין באתר הממשלה. המדרגות מתעדכנות אחת לשנה, אל תסתמכו על מספר שראיתם בפורום לפני שנתיים.
פטור ממס רכישה והקלות מיוחדות
החוק מעניק הטבות אמיתיות, אבל רק למי שטורח לבדוק. מסלול מוטב שלא ניצלתם שקול לוויתור על עשרות אלפי שקלים. מעבר לפטור ממס רכישה לדירה יחידה עד תקרת הפטור, אלה המסלולים שחשוב להכיר:
- ● אנשים עם מוגבלות (נכים): זכאים לשיעור מס רכישה מופחת של 0.5% בלבד מהשקל הראשון, הקלה שיכולה לחסוך עשרות אלפי שקלים ברכישת דירת מגורים. הזכאות כוללת גם עיוורים, נפגעי פעולות איבה ובני משפחות שכולות.
- ● עולים חדשים: נהנים ממדרגות מס מוטבות (בהתאם לתיקון 103), הכוללות מדרגת פטור ושיעור מופחת של 0.5% על טווח מחירים רחב, הטבה שמיועדת להקל על ההשתלבות והרכישה בשנים הראשונות בארץ.
ויש כאן נקודה שחשוב להכיר: לא תמיד המסלול המוטב הוא הזול ביותר. לא פעם דווקא פטור דירה יחידה משתלם יותר מהשיעור המופחת. לכן כדאי לבדוק את כל החלופות. הדרך הפשוטה? תנו למחשבון מס הרכישה לבחור אוטומטית את המסלול הזול ביותר, ולפני החתימה, מצו כל שקל של זכאות מול איש מקצוע.
טיפ מהלב
הטעות היקרה ביותר שראיתי במס רכישה לא הייתה בחישוב. היא הייתה בלוח שנה. משפחה שקנתה את הדירה החדשה, ורק חודשיים אחרי התחילה לשווק את הישנה, ובגלל סדר הפעולות הזה שילמה עשרות אלפי שקלים שלא הייתה צריכה לשלם.
אף אחד שם לא היה רשלן. הם פשוט חשבו שמס רכישה זה אחוז, ואחוז לא משתנה. אבל המדרגה שלכם נקבעת לפי מה שרשום על שמכם ביום הרכישה, ואת היום הזה אתם בוחרים.
אז לפני שאתם חותמים על משהו, קחו דף וכתבו שני תאריכים אחד ליד השני: מתי אתם קונים ומתי אתם מוכרים. אם אתם לא יודעים לכתוב את השני, עוד לא סיימתם לתכנן את העסקה.
מס רכישה הוא לא שיעור. הוא לוח שנה.